В статье рассмотрим, кто имеет право объявить себя банкротом, в каких случаях нужно обращаться в суд, какие долги можно списать и другое.

Кто может объявить себя банкротом
Правом на банкротство физического лица обладает практически любое физическое лицо в РФ – работник, предприниматель, самозанятый или человек без дохода. Ключевое требование – обязательства, которые гражданин не в состоянии исполнить.
Инициировать процедуру может сам должник, кредитор (банк, МФО, коллекторское агентство) или уполномоченный орган при долге по налогам. Чаще заявление подает сам должник – так проще выбрать управляющего (однако финальное решение о кандидатуре принимается судом).
Физическое лицо может подать на банкротство, если уже не справляется с платежами или очевидно не сможет платить вовремя. Закон выделяет четыре признака неплатежеспособности: прекращение расчетов с кредиторами, просрочка более чем по 10% обязательств в течение месяца, превышение долга над стоимостью имущества или отсутствие имущества для взыскания.
Например, Андрей М. полтора года проработал менеджером в логистической компании, и вдруг попал под сокращение. У него оставались два кредита – на ремонт квартиры и потребительский на технику, суммарно 25 тысяч рублей платежей в месяц. Первое время он платил с накоплений и пособия по безработице, но через три месяца деньги закончились, а найти работу с прежней зарплатой не получалось – рынок в его сфере просел.

Когда гражданин обязан обратиться в суд
Гражданин обязан это сделать, только если одновременно соблюдаются три условия:
Первое – общая сумма обязательств от 500 тыс. рублей. Второе – платеж одному кредитору делает невозможным расчет с остальными. Третье – на подачу заявления в суд отводится 30 рабочих дней с того момента, как стало ясно, что рассчитаться со всеми кредиторами не получится.В законе четко разделены два сценария: когда гражданин может списать долги и когда он должен это сделать.
Если перечисленные выше условия не соблюдаются, то речь идет не об обязанности, а о праве на банкротство. Оно предполагает, что гражданин сам решает, идти ли в суд или МФЦ. Это целесообразно, если:
-
общая сумма долгов делает их непосильными;
-
дохода не хватает на ежемесячные платежи;
-
нужно остановить начисление штрафов, пеней и визиты приставов.
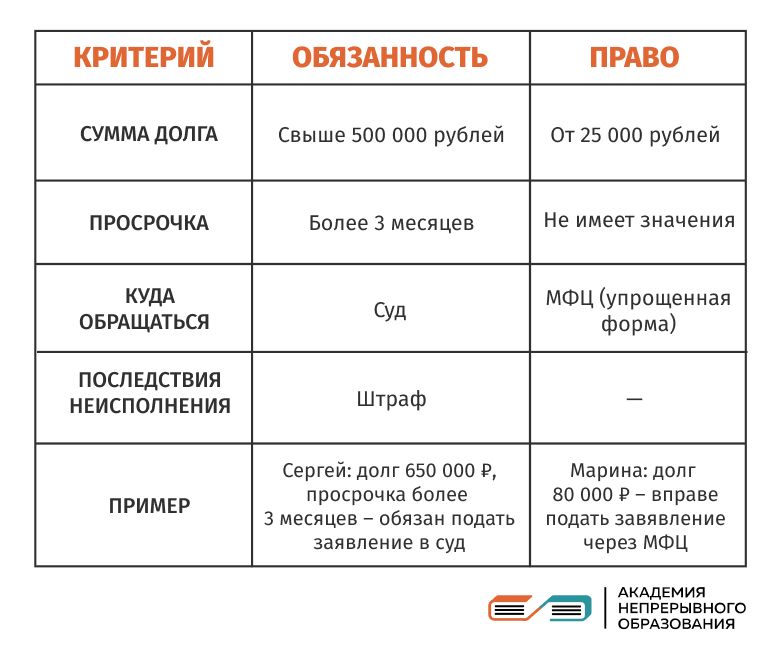
Например, при долге от 25 000 до 1 млн рублей можно бесплатно списать обязательства через МФЦ, если исполнительные производства по ним окончены из-за отсутствия имущества. Через суд банкротиться можно при любой сумме, если есть признаки неплатежеспособности. Разница между правом и обязанностью отражена в таблице.
Какие способы банкротства физического лица существуют
Есть два способа – внесудебный и судебный.
Первый – оформляется через МФЦ. Процедура доступна при общей сумме обязательств от 25 тыс. до 1 млн рублей при соблюдении одного из установленных законом условий. Например, основанием может быть завершенное исполнительное производство из-за отсутствия имущества. Отдельные правила действуют для граждан, получающих пенсию или пособие на ребенка и отвечающих требованиям закона.
Эта процедура бесплатная и обычно длится шесть месяцев. Если финансовое положение гражданина не улучшилось, после завершения процедуры он освобождается от долгов перед кредиторами, указанными в заявлении.
Второй – через арбитражный суд. Такой способ применяется, если гражданин не соответствует условиям упрощенного порядка либо требуется полноценное рассмотрение имущественного положения. В деле могут использоваться процедуры банкротства: реструктуризация задолженности, мировое соглашение и реализация имущества. Актуальные суммы лучше проверять непосредственно перед публикацией.
банкротство граждан
Как проходит процедура банкротства физического лица через суд
Сначала нужно подать заявление в арбитражный суд. К нему нужно приложить документы: список кредиторов с суммами долгов, опись имущества, данные о доходах за три года, справки о счетах и выписки по ним. Полный список – в статье 213.4 закона № 127-ФЗ.
Суд рассматривает заявление и выбирает одну из процедур. Если у человека есть стабильный доход, вводится реструктуризация – долги гасятся по новому графику. Если платить нечем, начинается реализация имущества.
Управляющий в деле о банкротстве оценивает имущество и сделки должника, формирует общую массу для продажи и направляет вырученные средства кредиторам. При этом должнику по закону остаются прожиточный минимум, личные вещи и единственное жилье, если оно не заложено в банке.
Когда имущество продано и долги частично погашены, суд решает, списывать ли остаток. Долги обнулят, если должник был честен. Но в списании откажут, если вскроется ложь в анкете на кредит, сокрытие имущества или другие махинации.
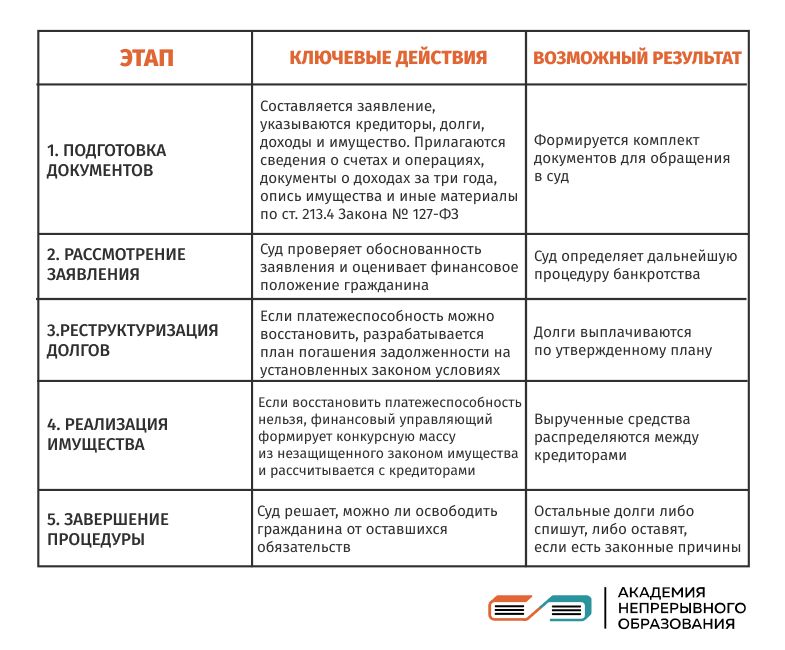
Основные этапы представлены в таблице.
Какие долги можно списать при банкротстве
Итогом реализации имущества становится списание долгов: кредиты, займы, долги по картам, долги перед физическими лицами по распискам и большинство иных обязательств.
Суд может отказать в списании долгов, если установит мошенничество, преднамеренное или фиктивное банкротство, сокрытие имущества либо заведомо ложные сведения при получении кредита. В этом случае обязательства сохраняются в полном объеме.
Закон исключает из списания долгов алименты, возмещение вреда здоровью, зарплату перед бывшими работниками и субсидиарную ответственность по обязательствам юрлица. Порядок списания долгов защищает от ухода должников от значимых обязательств.
Например, Алексей В. прошел процедуру банкротства с реализацией имущества. В реестр вошли долг по кредитной карте на 400 000 ₽, микрозайм на 100 000 ₽ и долг за коммунальные услуги на 50 000 ₽.
Из имущества у Алексея был только автомобиль рыночной стоимостью 300 000 ₽. После его продажи вырученные деньги финансовый управляющий распределил между кредиторами пропорционально: банк получил около 171 000 ₽, МФО – 43 000 ₽, а поставщик услуг ЖКХ – 21 000 ₽, еще часть средств ушла на процедурные платежи. Оставшуюся часть всех долгов суд списал по завершении процедуры, хотя кредиторы вернули себе лишь часть средств.
Если бы в этом списке числился долг по алиментам на 200 000 ₽, он бы не вошел в общую очередь и не был бы списан. Алексею пришлось бы выплачивать его полностью даже после официального признания банкротом.
Последствия банкротства физического лица
Ограничения делятся на те, что действуют во время судебного процесса, и те, что наступают после его завершения.
Пока идет суд, финансами и имуществом должника распоряжается управляющий: он может оспорить старые сделки, продать незащищенное законом имущество, а сам должник не может ничего продавать без его согласия и рискует получить временный запрет на выезд из страны.
После окончания дела физлицо сталкивается с рядом ограничений: пять лет нужно указывать факт банкротства при новых кредитах, три года запрещено занимать должности в органах управления юрлица, пять лет при банкротстве ИП нельзя вновь регистрировать предпринимательство.
Банкротство влияет и на повседневную жизнь – испорченная кредитная история закрывает путь к ипотеке, а торги могут лишить единственного жилья, если оно находится в залоге у банка.
Если вы понимаете, что текущих доходов объективно не хватает на обслуживание долга, а перспектив быстрого восстановления платежеспособности нет, откладывать решение бессмысленно.
К процедуре следует подходить осознанно: заранее оценить риски потери имущества, сопоставить стоимость судебной процедуры с размером долга и проконсультироваться с профильным юристом еще до подачи заявления.